

À partir du 20 novembre 2026, le paiement en 3 ou 4 fois et les petits crédits « gratuits » entrent dans le régime du crédit à la consommation. L'essentiel des nouvelles obligations pèse sur les organismes qui prêtent (Alma, Oney, PayPal, Klarna, Scalapay…), mais la publicité que vous faites pour ces offres sur votre site reste sous votre responsabilité. À une semaine du Black Friday, voici ce qui change, ce qui relève de votre prestataire, et les quelques vérifications à faire sur votre boutique WooCommerce ou PrestaShop.
Que change la réforme du 20 novembre ?
Trois textes, adoptés en 2025 et 2026, transposent en droit français la directive européenne de 2023 sur le crédit à la consommation : une ordonnance du 3 septembre 2025 et deux décrets de 2026. Ils s'appliquent aux contrats conclus à partir du 20 novembre 2026, selon Service-Public.
Le changement qui concerne le e-commerce est simple à énoncer. Jusqu'ici, plusieurs formes de crédit échappaient en tout ou partie aux règles du crédit à la consommation : les crédits gratuits, les mini-crédits de moins de 200 € et les paiements fractionnés ou différés de moins de trois mois avec des frais négligeables. C'est précisément le cas du « payez en 3 ou 4 fois sans frais » proposé sur la plupart des boutiques. Ces offres entrent désormais dans le régime, avec des règles allégées pour certaines.
Pour l'acheteur, cela signifie une vérification de sa solvabilité, une information précontractuelle plus complète et un droit de rétractation sur le crédit. Pour vous, le point d'attention principal est la publicité de ces offres.
Suis-je concerné ?
Vous êtes concerné si votre boutique propose un paiement en plusieurs fois ou un paiement différé par l'intermédiaire d'un partenaire, que ce soit dans le tunnel de commande, sur les fiches produits ou dans vos messages promotionnels. C'est le cas de la plupart des boutiques WooCommerce et PrestaShop qui ont installé l'extension ou le module d'un prestataire de paiement fractionné.
Vous l'êtes aussi, d'une autre façon, si vous accordez vous-même un échelonnement à vos clients (par exemple un acompte puis deux prélèvements). Nous y revenons plus bas.
En revanche, rien ne change si vous ne proposez que le paiement comptant, par carte ou virement. Les cartes à débit différé de vos clients restent également hors du champ de la réforme.
Qui est responsable de quoi : votre prestataire ou vous ?
L'organisme qui finance l'achat est le prêteur. C'est lui qui porte l'essentiel des nouvelles obligations : évaluation de la solvabilité, fiche d'information précontractuelle, contrat de crédit, gestion de la rétractation. PayPal, par exemple, indique qu'il assume ces obligations pour son paiement en 4 fois et qu'aucun changement d'intégration technique n'est attendu pour la plupart des marchands.
Votre part tient à ce que vous affichez. Les bannières, les mentions sur les fiches produits, les visuels de promotion, les e-mails et les posts qui parlent de l'offre de paiement sont des publicités pour un crédit, et ce sont les vôtres. Les analyses d'avocats publiées ces dernières semaines vont toutes dans ce sens : le commerçant ne prête pas, mais il répond de sa publicité et du lien entre la vente et le crédit.
Reste la question de votre statut. Si vous vous contentez de présenter la solution du partenaire, vous n'avez en principe pas de statut particulier. Si vos équipes expliquent l'offre, aident les clients à y souscrire ou si vous percevez un avantage du prestataire, vous pourriez être considéré comme intermédiaire de crédit. Les sources ne s'accordent pas toutes sur les exemptions applicables aux PME : c'est une question à poser à votre prestataire, et à un juriste si votre activité repose beaucoup sur ces offres.
Que doivent afficher vos bannières et fiches produits ?
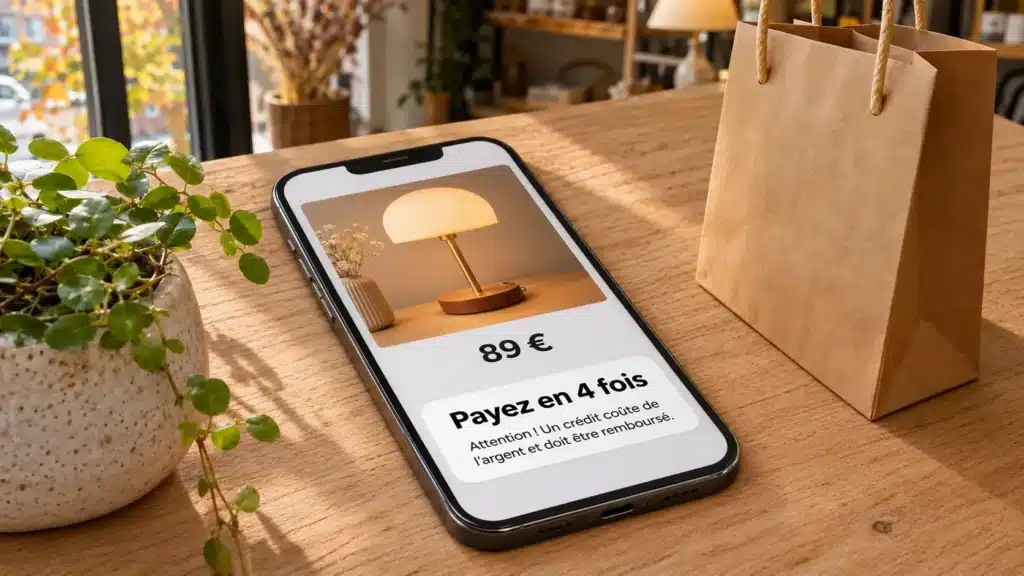
Toute publicité pour un crédit à la consommation doit porter la mention : « Attention ! Un crédit coûte de l'argent et doit être remboursé. » Elle s'applique désormais aux offres de paiement en 3 ou 4 fois, y compris quand elles sont sans frais, et quel que soit le support : bannière de page d'accueil, encart sur une fiche produit, pop-up, e-mail promotionnel, publication sur les réseaux sociaux.
Le message doit aussi rester clair, loyal et non trompeur. Si vous annoncez un coût ou un montant d'échéance, l'information doit être exacte et complète ; selon les avocats spécialisés, une publicité qui donne des éléments chiffrés sur le coût doit en principe être accompagnée d'un exemple représentatif, allégé pour les crédits courts et gratuits. Une mention « sans frais » doit correspondre à la réalité : des frais de dossier cachés la rendraient trompeuse.
Dans la pratique, distinguez deux cas. Les encarts générés par l'extension ou le module du prestataire (le petit bloc « ou 4 × 24,75 € » sous le prix) sont en principe mis à jour par le prestataire lui-même : PayPal l'annonce pour ses bannières. Les textes et visuels que vous avez créés vous-même, eux, ne se mettent pas à jour seuls. PayPal demande d'ailleurs aux marchands qui produisent leurs propres supports sur son offre d'y ajouter la mention et de les faire valider avant le 20 novembre.
Quelles formulations éviter ?
La réforme interdit de mettre en avant la facilité d'obtention d'un crédit. Des accroches comme « accord immédiat », « sans justificatif » ou « acceptation garantie » sont à retirer de vos bannières, surtout dans les opérations du Black Friday où elles sont fréquentes.
PayPal rappelle aussi qu'il ne faut pas suggérer qu'un crédit améliore la situation financière ou le niveau de vie du client. Une formule comme « offrez-vous ce canapé sans vous priver » est à reformuler. Préférez une présentation neutre : « Paiement en 3 ou 4 fois disponible, sous réserve d'acceptation par [prestataire] », suivie de la mention obligatoire.
Ce n'est pas un hasard si la DGCCRF a publié le 6 novembre, selon Économie Matin, une mise en garde sur les achats financés à crédit pendant le Black Friday : les promotions de fin d'année sont la période où ces offres sont le plus mises en avant.
Et si vous accordez vous-même un paiement échelonné ?
Certaines entreprises n'utilisent pas de prestataire et laissent leurs clients régler en plusieurs fois, directement. Selon l'analyse d'avocats, un simple délai de paiement court, sans intérêts et avec des frais limités, reste hors du crédit à la consommation ; au-delà de certains délais ou dès que des frais apparaissent, l'échelonnement peut être requalifié en crédit, avec les obligations qui vont avec.
Les seuils exacts (durée, frais « négligeables ») dépendent de votre situation et des textes en vigueur au 20 novembre. Si vous proposez ce type d'échelonnement, faites-le relire par votre expert-comptable ou un juriste avant les ventes de fin d'année : c'est le cas où la réforme peut changer le plus de choses pour une PME.
Que vérifier sur WooCommerce et PrestaShop avant le Black Friday ?
La plupart des vérifications prennent moins d'une heure. Voici l'ordre que nous recommandons :
- Lister les endroits où l'offre apparaît : encart sous le prix, page panier, page de paiement, bannières de la page d'accueil, sliders, pop-ups, e-mails programmés pour le Black Friday, publications prévues sur les réseaux sociaux.
- Mettre à jour l'extension WooCommerce ou le module PrestaShop du prestataire, après test sur une préproduction, pour récupérer ses encarts mis en conformité.
- Lire le message que le prestataire vous a envoyé sur la réforme, ou le demander : ce qu'il met à jour lui-même, ce qu'il attend de vous, s'il doit valider vos visuels.
- Ajouter la mention obligatoire sur chacun de vos propres supports, de façon lisible, et retirer les accroches sur la facilité d'obtention.
- Relire vos conditions générales de vente : elles doivent décrire le paiement en plusieurs fois tel qu'il est réellement proposé, avec le nom du prestataire.
- Passer une commande test avec le paiement fractionné pour vérifier que le parcours fonctionne après la mise à jour.
Il ne vous reste que quelques jours avant les opérations du 27 novembre : si vous avez décidé de geler les changements sur votre boutique pendant les ventes, comme nous le conseillions dans notre article sur les mises à jour avant le Black Friday, ces corrections de textes sont à faire avant le gel.
Que risquez-vous en cas d'oubli ?
Le risque est réel mais proportionné. Selon les avocats spécialisés, les manquements aux règles de publicité du crédit sont punis d'une amende (jusqu'à 7 500 € pour une société), et une mention « sans frais » inexacte peut en plus constituer une pratique commerciale trompeuse. La DGCCRF a montré qu'elle surveille ces offres pendant les promotions de fin d'année.
Le risque le plus courant reste toutefois la bannière oubliée : un visuel créé il y a deux ans et resté en ligne sur une page de catégorie. C'est pour cela que l'inventaire de l'étape 1 compte plus que tout le reste. Cette mise en conformité s'ajoute à d'autres obligations récentes du e-commerce, comme la fonction de rétractation en ligne ou la notice de garantie légale : un passage annuel sur ces mentions évite les mauvaises surprises.
Si vous voulez faire vérifier vos encarts et bannières avant le Black Friday, notre équipe site web peut s'en charger sur votre boutique WooCommerce ou PrestaShop.
Que retenir de cet article ?
- Le 20 novembre 2026, le paiement en 3 ou 4 fois, même sans frais, et les petits crédits entrent dans le régime du crédit à la consommation.
- Le prestataire (Alma, Oney, PayPal, Klarna…) porte l'essentiel des obligations : solvabilité, information, contrat, rétractation.
- Vos bannières, fiches produits, e-mails et posts sur l'offre sont des publicités pour un crédit : ils doivent porter la mention « Attention ! Un crédit coûte de l'argent et doit être remboursé. »
- Les accroches sur la facilité d'obtention (« accord immédiat », « sans justificatif ») sont interdites.
- Mettez à jour l'extension ou le module du prestataire et faites l'inventaire de vos propres supports avant le Black Friday.
- Si vous échelonnez vous-même les paiements, faites vérifier votre dispositif par un professionnel.
Sources
- Service-Public.fr, Crédit à la consommation : ce qui change le 20 novembre 2026, mis à jour le 27 octobre 2026.
- PayPal, Buy Now, Pay Later et la nouvelle directive sur le crédit à la consommation (CCD II).
- Économie Matin, Black Friday : la DGCCRF alerte sur les achats à crédit, 9 novembre 2026 (mise en garde de la DGCCRF du 6 novembre).
- Victoris Avocat, Paiement en plusieurs fois aux particuliers : ce qui change le 20 novembre 2026, octobre 2026.
- Veille de Presse, Paiement en 3 ou 4 fois : ce que le crédit à la consommation change pour les commerçants, 29 octobre 2026.