

Pendant vingt ans, les e-commerçants ont appris à présenter leurs produits à Google. Plus récemment, ils ont commencé à se demander comment ChatGPT, Gemini ou Perplexity les découvrent et les citent.
Une troisième étape est déjà en train de se dessiner : présenter suffisamment bien ses produits pour qu’une intelligence artificielle puisse les sélectionner et les acheter.
Le 9 septembre 2026, Mastercard a dévoilé Agent Connect, une infrastructure destinée à connecter marchands, agents IA, plateformes de commerce et prestataires de paiement. Un agent pourra accéder au catalogue autorisé par le marchand, connaître la disponibilité d’un produit, constituer un panier, vérifier son prix final, ses taxes ou sa livraison, puis aller jusqu’au paiement avec l’autorisation du consommateur.
Dit autrement : l’IA ne veut plus seulement lire la boutique.
Elle veut commencer à y faire ses courses.
Dans cet article :
- Mastercard veut connecter les agents IA aux boutiques
- Du moteur de recherche à l’agent acheteur
- Le catalogue produit devient une interface
- Le stock et le prix en temps réel changent la donne
- Que devient le SEO dans un commerce piloté par les agents ?
- Les marchands risquent-ils de perdre la relation client ?
- Le paiement reste le verrou principal
- Faut-il déjà adapter son e-commerce ?
- Que retenir de cet article ?
Mastercard veut connecter les agents IA aux boutiques
Le problème auquel Mastercard cherche à répondre est assez simple.
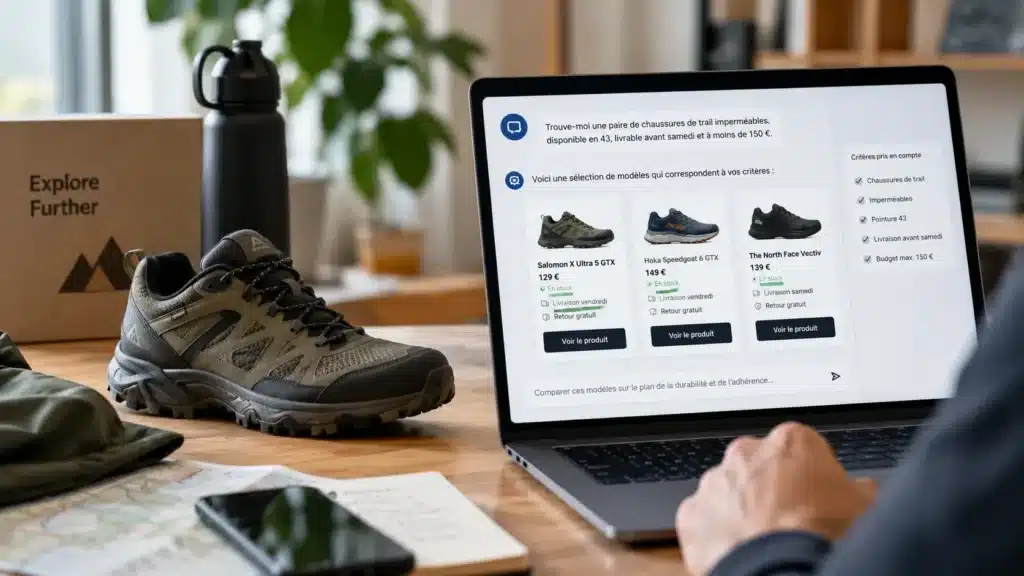
Imaginons qu’un consommateur demande demain à son assistant IA :
Trouve-moi une paire de chaussures de trail imperméables, disponible en 43, livrable avant samedi et à moins de 150 euros.
Trouver quelques modèles sur le Web est déjà à la portée des modèles actuels.
Mais acheter le bon produit suppose beaucoup plus.
L’agent doit savoir si la pointure est réellement disponible, vérifier le prix au moment de la commande, connaître les délais de livraison, éventuellement appliquer une promotion, calculer le panier puis transmettre une transaction valide au marchand.
Et tout cela sans que chaque boutique développe une intégration spécifique pour ChatGPT, Claude, Gemini et les dizaines d’agents qui pourraient apparaître.
C’est précisément le problème qu’Agent Connect ambitionne de résoudre.
Mastercard présente son système comme un point de connexion commun entre agents, marchands, plateformes commerciales et prestataires de paiement. L’entreprise précise d’ailleurs vouloir adopter à terme une architecture indépendante d’un protocole unique.
Ce dernier détail est loin d’être anodin.
La bataille du commerce agentique ne concerne déjà plus uniquement les modèles d’IA. Elle concerne aussi les standards qui permettront aux machines de commercer entre elles.
Du moteur de recherche à l’agent acheteur
Le changement peut sembler subtil. Il est pourtant considérable.
Avec un moteur de recherche traditionnel, le marchand cherche essentiellement à obtenir une visite :
requête → résultat → clic → site marchand → conversion.
Avec un agent capable d’effectuer une partie du parcours à la place de l’utilisateur, le scénario peut devenir :
besoin → agent → comparaison → sélection → panier → autorisation → achat.
Le site marchand n’a pas nécessairement disparu.
Mais la visite humaine n’est plus indispensable à toutes les étapes.
Mastercard prévoit ainsi qu’un agent connecté puisse successivement consulter les informations produit et leur disponibilité, recommander les articles constituant le panier, confirmer prix, taxes, livraison et fulfillment, puis réaliser la transaction.
Le moteur de recherche envoyait du trafic.
L’agent pourrait envoyer directement une commande.
Pour un e-commerçant, ce n’est pas exactement le même métier.
Le catalogue produit devient une interface
C’est probablement la conséquence la plus intéressante de cette annonce.
Les e-commerçants travaillent déjà depuis longtemps leurs données produit pour plusieurs destinataires : leur propre site, Google Shopping, les marketplaces, les comparateurs ou les plateformes publicitaires.
Les agents IA ajoutent un nouveau consommateur de ces données.
Et celui-ci est particulièrement exigeant.
Pour recommander correctement un produit, une machine doit pouvoir déterminer sans ambiguïté ce qu’il est, ses caractéristiques, ses variantes, sa compatibilité, son prix, sa disponibilité et les conditions permettant de l’acheter.
Une jolie fiche produit peut convaincre un humain.
Elle est beaucoup moins utile à un agent si la pointure disponible n’est identifiable qu’après trois clics et un appel JavaScript un peu exotique.
Mastercard prévoit justement de donner aux agents un accès à des catalogues dynamiques contrôlés par les marchands, avec notamment prix et disponibilité en temps réel via API.
Cela remet une vieille obsession du e-commerce au centre du jeu :
la qualité de la donnée produit.
Elle était déjà indispensable aux marketplaces et aux moteurs de shopping.
Elle pourrait devenir déterminante pour les agents.
Le stock et le prix en temps réel changent la donne
Un modèle de langage peut connaître approximativement le prix d’une paire de chaussures.
Il ne peut pas inventer que la taille 43 est encore disponible à 14 h 37 dans l’entrepôt du marchand.
Le commerce agentique introduit donc une frontière importante entre deux types de données.
D’un côté, les informations relativement stables : marque, catégorie, matériau, dimensions, compatibilité, usage ou caractéristiques.
De l’autre, les informations transactionnelles : stock, prix instantané, promotion, taxes, transport et délai de livraison.
Pour passer de la recommandation à la transaction, les agents auront besoin des deux.
C’est ce qui rend le sujet beaucoup plus concret que la simple question : « Est-ce que ChatGPT connaît ma marque ? »
La vraie question pourrait bientôt devenir :
« ChatGPT — ou un autre agent — peut-il savoir précisément ce que je peux vendre maintenant ? »
Et la réponse ne dépendra pas uniquement du contenu éditorial du site.
Elle dépendra de la manière dont le catalogue, le PIM, l’ERP, le stock et le checkout exposent leurs informations.
Bienvenue dans le GEO avec un ERP derrière.
Que devient le SEO dans un commerce piloté par les agents ?
Le SEO ne disparaît évidemment pas parce qu’un nouveau canal apparaît.
Les marketplaces n’ont pas tué Google. Les réseaux sociaux non plus. ChatGPT n’a pas fait disparaître les moteurs de recherche en six mois.
Mais les critères de visibilité pourraient progressivement s’élargir.
Pour être choisi par un agent, un produit devra d’abord être découvrable.
Puis correctement interprété.
Puis considéré comme pertinent.
Et enfin être réellement achetable.
Cette dernière étape change beaucoup de choses.
Une page extrêmement bien optimisée peut obtenir une excellente visibilité organique tout en affichant un produit indisponible.
Pour un agent chargé d’acheter immédiatement, elle perd quasiment tout son intérêt.
La visibilité e-commerce pourrait donc progressivement dépendre d’un ensemble plus large :
contenu + données structurées + catalogue + disponibilité + prix + réputation + logistique + capacité transactionnelle.
Une sorte de SEO où le résultat final n’est plus seulement une page à classer, mais une offre à sélectionner.
Le terme qui finira par désigner cette discipline reste à inventer.
Les consultants devraient s’en charger assez rapidement.
Les marchands risquent-ils de perdre la relation client ?
C’est l’autre question derrière toutes ces infrastructures.
Si l’agent recherche, compare et recommande les produits avant de transmettre la commande, que reste-t-il de l’expérience de marque ?
Le problème n’est pas nouveau.
Les marketplaces ont déjà habitué les marchands à cette tension : gagner un canal de distribution tout en abandonnant une partie du contrôle sur la relation commerciale.
Mastercard insiste justement sur la possibilité pour les marchands de décider où et comment ils participent, quels environnements IA peuvent accéder à leurs produits et quelles règles commerciales doivent être respectées. L’entreprise affirme également que les marchands pourront conserver leur statut de merchant of record.
C’est évidemment la promesse du fournisseur de l’infrastructure.
Il faudra voir ce que donnera réellement le rapport de force lorsque certains agents représenteront une part significative de l’acquisition.
Car si demain 15 % des ventes arrivent par deux assistants IA, la possibilité théorique de leur dire non risque de ressembler à la liberté qu’a aujourd’hui un hôtel de ne pas être présent sur les grandes plateformes de réservation.
Elle existe.
Elle n’est simplement pas toujours très confortable.
Le paiement reste le verrou principal
Laisser une IA recommander un grille-pain est une chose.
L’autoriser à le payer en est une autre.
Il faut pouvoir établir que l’agent agit réellement pour le compte du consommateur, dans les limites qui lui ont été données, avec un moyen de paiement autorisé.
Mastercard développe pour cela Agent Pay, qui s’appuie notamment sur un mécanisme appelé Verifiable Intent afin d’associer la transaction à l’intention autorisée par le consommateur. Agent Connect doit permettre d’utiliser des identifiants de paiement sécurisés provenant de différents réseaux.
Et ce n’est déjà plus uniquement une démonstration PowerPoint.
En juin 2026, Worldline, ING et Mastercard ont annoncé avoir réalisé aux Pays-Bas une transaction agentique de bout en bout en environnement de production, avec authentification et autorisation du paiement sur l’infrastructure existante.
Le commerce agentique reste émergent.
Mais le passage du prototype à l’infrastructure commerciale a clairement commencé.
Faut-il déjà adapter son e-commerce ?
Probablement pas en lançant lundi matin un chantier de six mois intitulé « compatibilité agents IA ».
Le marché est encore trop jeune, les protocoles évoluent et personne ne sait encore quels intermédiaires s’imposeront.
En revanche, plusieurs travaux utiles aux agents IA sont déjà utiles sans eux.
Un catalogue produit propre et structuré.
Des identifiants produit cohérents.
Des attributs complets.
Des variantes correctement modélisées.
Des données Schema.org fiables.
Des prix et stocks accessibles sans ambiguïté.
Des flux produit correctement maintenus.
Des API documentées.
Un PIM ou un ERP qui ne raconte pas une version différente de celle affichée sur le site.
Autrement dit, il n’est pas nécessaire de reconstruire son e-commerce pour un futur hypothétique.
Mais mettre de l’ordre dans sa donnée produit est probablement l’un des rares paris sur l’IA qui reste rentable même si l’IA se trompe de chemin.
Mastercard n’est d’ailleurs pas seul à préparer cette évolution. L’entreprise travaille avec Anthropic, OpenAI et d’autres acteurs de l’IA, tandis que différents protocoles comme UCP ou Agentic Commerce Protocol cherchent eux aussi à organiser les échanges entre agents et marchands. Mastercard affirme vouloir pouvoir supporter plusieurs protocoles plutôt que d’imposer le sien.
Le standard gagnant n’est donc probablement pas encore connu.
Le besoin, lui, commence à être beaucoup plus clair.
Que retenir de cet article ?
- Mastercard a annoncé Agent Connect le 9 septembre 2026, avec l’objectif de connecter agents IA, marchands, plateformes commerciales et prestataires de paiement.
- Un agent connecté pourra accéder aux données produit autorisées, vérifier disponibilité et prix, constituer un panier et aller jusqu’à une transaction autorisée.
- Cela fait de la qualité du catalogue produit un nouvel enjeu de visibilité : un agent doit comprendre un produit mais aussi déterminer s’il est réellement achetable.
- Le commerce agentique pourrait faire évoluer le parcours classique recherche → clic → site → conversion vers des parcours dans lesquels une partie de la sélection et du checkout est réalisée par une machine.
- Le SEO et le GEO ne disparaissent pas. Ils pourraient être rejoints par une optimisation beaucoup plus opérationnelle des données produit, stocks, prix et interfaces transactionnelles.
- Les standards sont encore en construction. Il serait prématuré de reconstruire une boutique autour d’un protocole particulier.
- En revanche, nettoyer et structurer dès maintenant son catalogue, ses flux et ses données produit est utile indépendamment du succès futur des agents IA.
Sources
Mastercard — Mastercard Agent Connect
Documentation produit détaillant notamment les catalogues dynamiques, l’accès temps réel, l’intégration unique et l’architecture prévue pour supporter plusieurs protocoles.
Mastercard / Worldline / ING — European agentic payment in production — 2 juin 2026
Annonce d’une transaction agentique réalisée en environnement de production aux Pays-Bas.
Consulter l’annonce
Mastercard — The new rules of the road for agentic commerce — 20 janvier 2026
Présentation des travaux autour d’UCP, Agent Payments Protocol, Agent2Agent Protocol et Agentic Commerce Protocol.